从黄牛的角度看,这次调价直接砍掉了13块钱的利润。
9月8日零点,茅台全国43家自营店把53度500ml飞天茅台的零售价从1753元提到了1766元。幅度很小,就13块钱,但对于专门从自营店拿货倒卖的那批黄牛来说,这13块钱是实打实的利润蒸发。
黄牛的账本,单瓶利润从77元缩水到64元黄牛倒卖飞天茅台的终端卖价,目前稳定在1800到1830元这个区间。我们就按1830元来算账。
在8月8日上一轮调价后,自营店售价1753元,黄牛从自营店拿货倒卖,单瓶利润是77元。这次提到1766元后,利润直接变成64元,少了13块,降幅约16.9%。
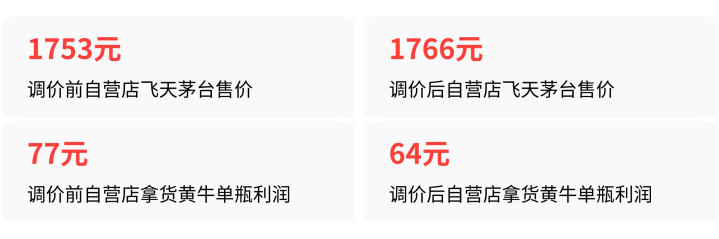
16.9%这个数字,搁在任何生意里都是一个不小的利润压缩。但要说"黄牛没活路了",那是夸大其词——因为黄牛手里还有另一张牌。
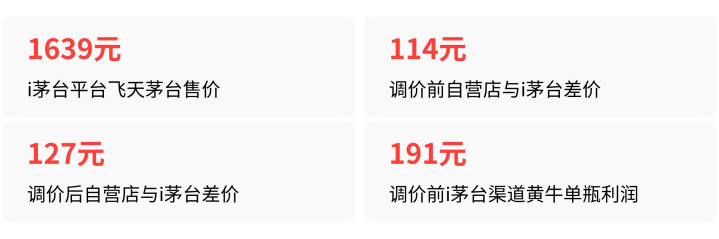
i茅台用户反而赚得更多了,价差被动扩大最关键的反转在这里:i茅台线上平台的售价是1639元,这次没跟着涨。
上一轮调价时,自营店卖1753元,i茅台卖1639元,两者差价114元。黄牛从i茅台抢购到手后转卖,单瓶利润是191元。
这次自营店涨到1766元,i茅台还是1639元,差价拉大到127元。这意味着,i茅台抢购用户的套利空间反而比之前多了13块钱。对于守在手机前抢购的散户来说,这次调价反而是个好消息——抢到的动力更足了。
真正受损的,是依赖自营店实体拿货的那条黄牛链路。 过去黄牛会派人跑遍全国43家自营店排队扫货,现在这条路的利润空间被进一步收窄。
但黄牛不会坐以待毙,最直接的应对就是放弃自营店渠道,把精力更多地转向i茅台抢购,或者直接从线下回收渠道以1680到1710元的价格收货,继续维持原有的利润水平。
茅台在下一盘什么棋,压死黄牛不是目的,但正在挤压空间从茅台的角度看,这次调价的逻辑很清楚:自营店售价要逐步向终端真实消费成交价靠拢。 9月3日的数据显示,飞天茅台市场流通批价已经涨到1755元,超过了当时自营店1753元的售价,并且连续涨了五天。市场价已经跑到了自营店前面,茅台不调价,就等于自营店在"贱卖"。
 线上炒股配资
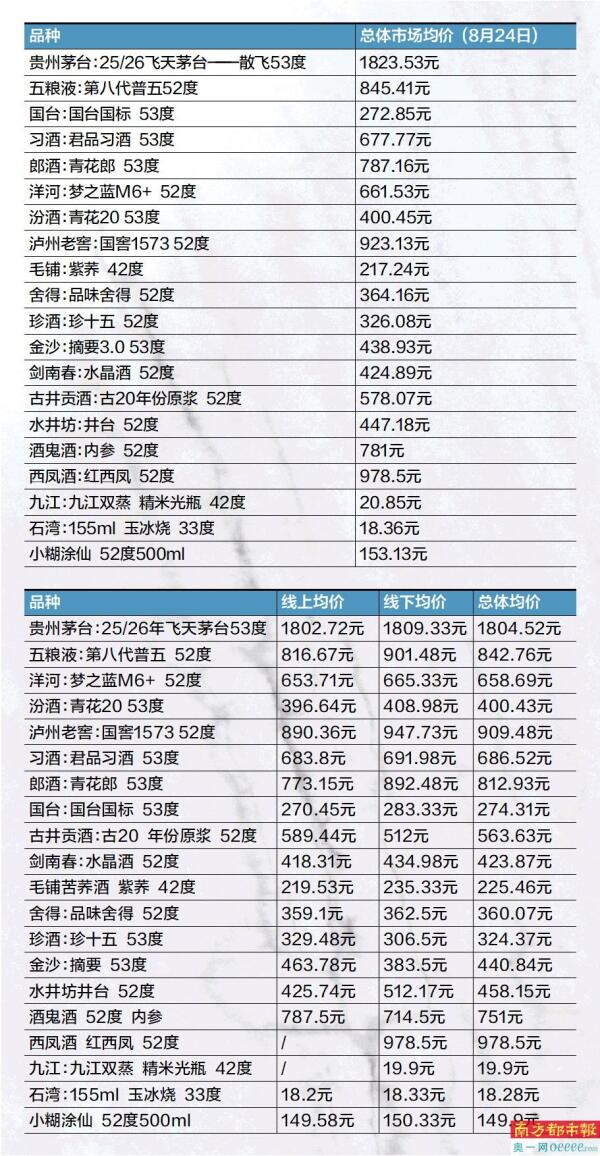
主流白酒品类最新市场均价统计汇总表
这次调到1766元,和1800元以上的终端零售价仍然有差距,但方向很明确——茅台正在用"小步快跑"的方式,把自营店价格一步步往上推,让全渠道的价格体系逐步统一。
行业人士分析认为,自营店零售价会"随行就市、相对平稳、供需适配、量价平衡"地持续动态调整,不再有固定的年度调价窗口。
对黄牛而言,这意味着自营店这条低成本拿货渠道的利润空间会被持续挤压。每次调价只涨十几二十块,单次冲击不大,但一年六次下来,累积效应不可忽视。
加上茅台年内要把所有子公司、惠群公司的茅台酒销售计划全部收归销售公司统一统筹,渠道政策进一步收紧,黄牛从各种缝隙里淘货的难度在系统性增加。
这次调价不会传导到消费者,黄牛不会把成本转嫁出去一个常见的担心是:茅台涨价,黄牛成本高了,会不会转嫁给终端消费者?
答案是:不会。因为黄牛的可选项太多了。
黄牛的主流拿货渠道远不止自营店一条路。i茅台抢购1639元、线下回收1680到1710元、经销商渠道拿货,这些都比利差收窄后的自营店64元利润更划算。
本次调价只是让自营店这条路的性价比进一步降低,黄牛会自然地把货源重心转向其他渠道,而不是硬着头皮从自营店拿货后加价卖给消费者。
终端黄牛卖价稳定在1800到1830元这个区间,短期内不会因为自营店提价13元就发生明显波动。消费者在终端买到的价格,不会因为这次调价而上涨。
结论:黄牛没死,但生存空间在收窄这次调价对黄牛的影响,要分渠道看:
元股证券:ygzq.hk从自营店拿货的黄牛,单瓶利润从77元降到64元,实实在在亏了13块,这条路的性价比在持续下降。
i茅台抢购用户,套利空间反而从114元扩大到了127元,抢购动力小幅提升。
整体来看,13元的调价幅度太小,不足以从根本上消灭黄牛利润。但茅台的态度已经很清楚——通过持续的小幅动态调价,逐步把自营店售价推向终端真实成交价,压缩黄牛从自营渠道低成本套利的空间。这不是一刀切式的"剿灭",而是一种温水煮青蛙式的挤压。
黄牛不会因为这次调价就消失配资查询真实用户反馈,但他们在自营店这条路上的日子,会越来越不好过。
元股证券-证券杠杆通道|实名开户极速通过提示:本文来自互联网,不代表本网站观点。
相关文章
大盘行情指数走势
热点资讯